Avkastningen kan du inte styra, men kostnaderna kan du. Det låter självklart, men många vet inte vad de faktiskt betalar för sitt sparande. Här är de vanligaste avgifterna och hur du håller nere dem.
Fondens årliga avgift
Varje fond tar ut en årlig avgift, ofta kallad förvaltningsavgift eller årlig avgift. Den anges i procent av ditt innehav och dras dagligen från fondkursen. Du ser den alltså aldrig som en egen post på kontot.
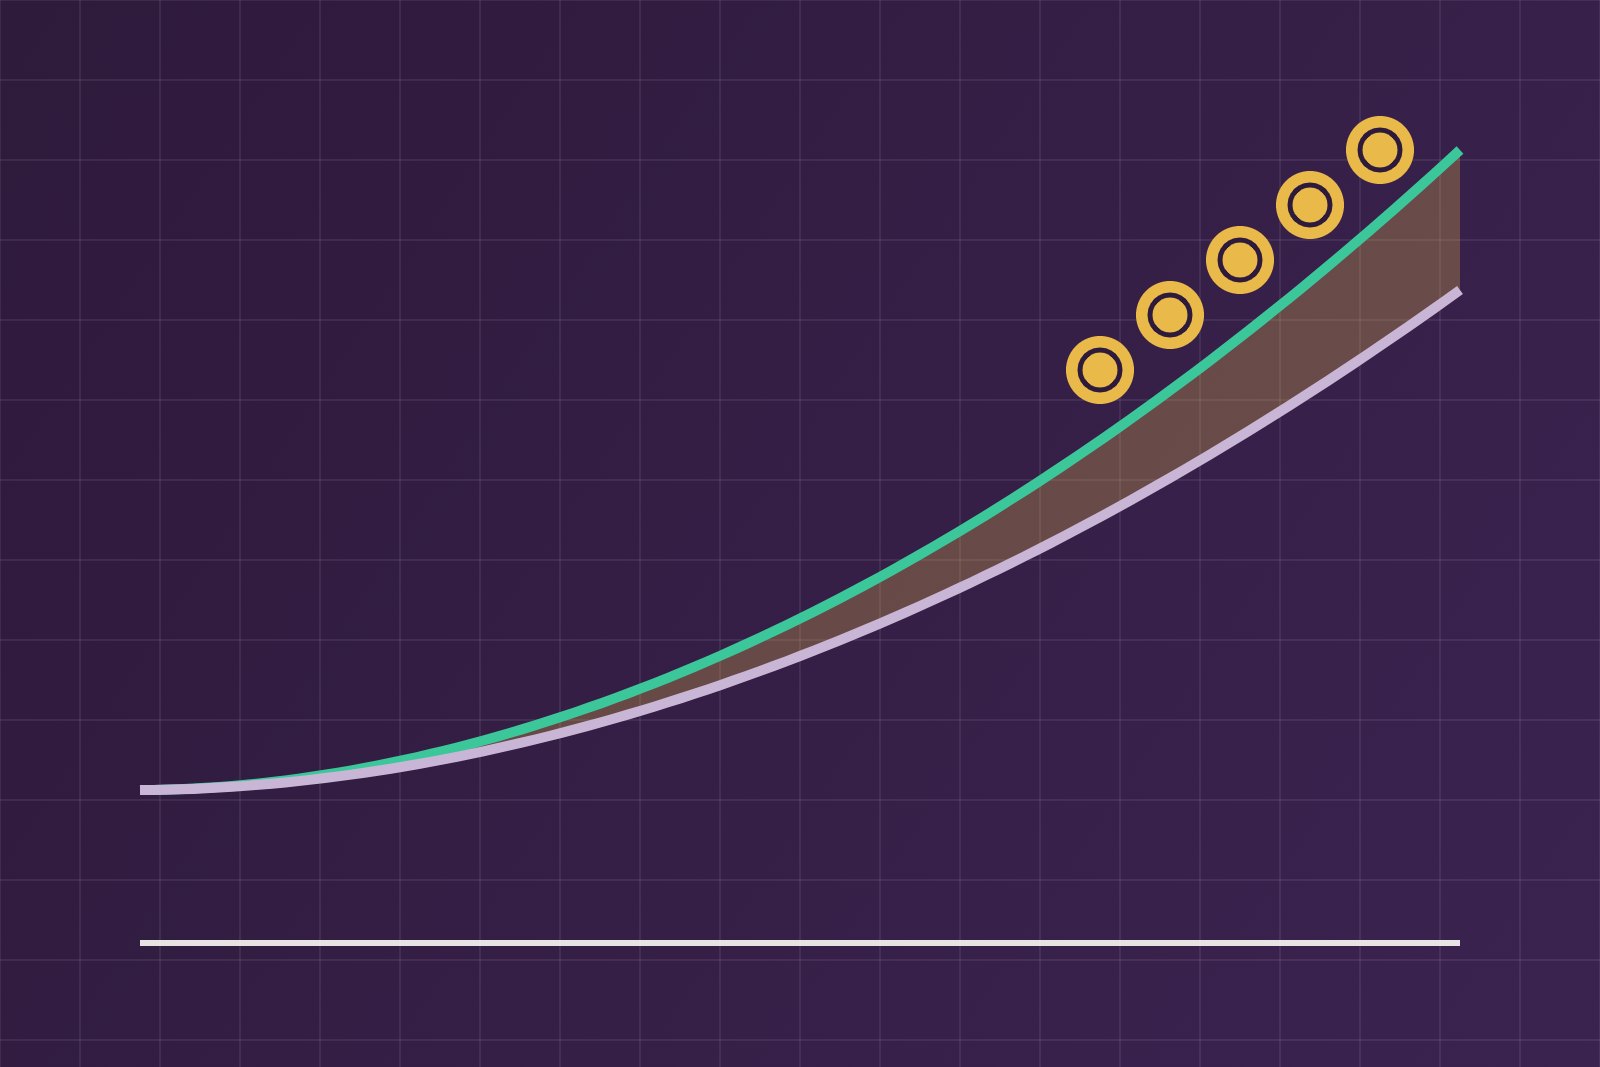
Skillnaderna är stora. En global indexfond kan kosta 0,2 procent om året eller mindre, medan en aktivt förvaltad fond ofta kostar runt 1,5 procent. Sparar du 500 kronor i månaden i 25 år och fonderna går lika bra före avgifter kan skillnaden mellan 0,2 och 1,4 procent bli omkring 65 000 kronor.
Courtage
Courtage är avgiften du betalar varje gång du köper eller säljer en aktie eller en börshandlad fond. Det är ofta en procentsats av beloppet med en lägsta avgift per affär. För vanliga fonder betalar du normalt inget courtage.
Gör du små köp är minimiavgiften det viktiga att hålla koll på. Kostar en affär minst 39 kronor och du köper för 500 kronor har du betalat nästan 8 procent innan aktien ens har rört sig. Många nätmäklare har därför särskilda courtageklasser för små affärer.
Spread
Spreaden är skillnaden mellan köp- och säljkursen. Köper du en aktie och säljer den direkt får du lite mindre tillbaka, och det beror på spreaden. I stora, ofta handlade bolag är spreaden liten. I mindre bolag kan den vara flera procent. Använd limitorder, så vet du vilket pris du får.
Valutaväxling
Köper du aktier på en utländsk börs växlas kronor till utländsk valuta, och banken tar ofta en växlingsavgift på några tiondels procent. Avgiften tas både när du köper och när du säljer. Har du många utländska affärer kan ett valutakonto vara billigare.
Så håller du nere kostnaderna
- Välj breda indexfonder med låg årlig avgift som grund.
- Jämför courtageklasser hos din bank och välj en som passar dina affärer.
- Handla mer sällan. Varje köp och försäljning kostar.
- Köp hellre svenska aktier i kronor, eller använd valutakonto om du handlar utländskt ofta.
- Se över gamla fonder från bankkontoret. Det är ofta där de dyraste avgifterna gömmer sig.
Räkna på din egen avgift
I avgiftskalkylatorn kan du jämföra två fonder och se vad skillnaden blir för just ditt sparande.
Innehållet på Investera lite mera är allmän information och inte personlig finansiell rådgivning. Historisk avkastning är ingen garanti för framtida avkastning. Pengar som placeras i fonder och aktier kan både öka och minska i värde, och det är inte säkert att du får tillbaka hela det insatta kapitalet.